راهنمای دریافت سرمایه اولیه ترید و آرپیتراژ بونوس صرافی ها
راهنمای دریافت سرمایه اولیه ترید و آرپیتراژ بونوس صرافی ها
شنبه، ۱۸ مهر ۱۴۰۵
مقدمهای بر جذب سرمایه ترید و چالش کارمزدها
یکی از چالشهای بنیادین معاملهگران در بازارهای مالی، تخصیص بهینه منابع مالی و مدیریت هوشمندانه ریسک بر روی اصل سرمایه است. بخش عمدهای از معاملهگران با وجود تسلط کامل بر تحلیل تکنیکال و رفتارشناسی قیمت روی چارت، به دلیل محدودیت شدید در سرمایه اولیه، امکان تحقق بازدهی مطلوب دلاری را ندارند. در این میان، بهرهگیری از اعتبارات معاملاتی، بونوسها و طرحهای کشبک (Trading Bonuses & Cashbacks) که توسط پلتفرمهای بینالمللی ارائه میشود، راهکاری بسیار کارآمد به شمار میرود. اما مسئله اصلی، نحوه نقد کردن و استخراج سود خالص از این اعتبارات بدون مواجهه با ریسک افت سرمایه شخصی است.
در این بررسی تخصصی، سازوکارهای ساختاریافته برای اخذ اعتبارات معاملاتی، ارزیابی ریزساختار کارمزدها در صرافیهای خادم به کاربران ایرانی و پیادهسازی استراتژیهای دلتا-خنثی (Delta-Neutral) تشریح میگردد. تیم تحلیلی ما در بررسیهای مستمر خود روی چارتها و صرافیهای مختلف، به راهکارهای بهینهای برای معاملهگران دست یافته است که امکان دریافت سرمایه اولیه ترید و پوشش کامل ریسک را فراهم میسازد.
روش هوشمندانه ارزیابی صرافیها در کوینمارکتکپ (CoinMarketCap)
برای پیادهسازی سودآور استراتژیهای مبتنی بر بونوس و هجینگ، ارزیابی دقیق ساختار کارمزد و سنجش نقدینگی صرافی در اولویت نخست قرار دارد. مرجع استاندارد برای تحلیل دادههای معاملاتی صرافیها، پایگاه کوینمارکتکپ (CoinMarketCap) است. جهت ارزیابی دقیق، باید وارد بخش صرافیها (Exchanges) شده و زبانه معاملات اهرمی/مشتقات (Derivatives) را انتخاب کرد تا حجم معاملات ۲۴ ساعته، عمق دفتر سفارشات و رتبهبندی پلتفرمها مشخص گردد.
تعریف تخصصی ساختار کارمزدها و قیمتگذاری:
کارمزد میکر (Maker Fee): این کارمزد زمانی اعمال میشود که معاملهگر با ثبت سفارش لیمیت (Limit Order)، نقدینگی جدیدی به دفتر سفارشات (Order Book) اضافه میکند. به عنوان مثال، اگر قیمت جاری بیتکوین ۱۰۲,۵۰۰ دلار باشد و سفارش خریدی روی ۱۰۲,۰۰۰ دلار ثبت شود، این سفارش تا زمان لمس قیمت توسط بازار، میکر محسوب شده و مشمول نرخ کارمزد پایینتری میگردد.
کارمزد تیکر (Taker Fee): این کارمزد هنگامی دریافت میشود که معاملهگر با ثبت سفارش مارکت (Market Order)، نقدینگی موجود را از دفتر سفارشات برمیدارد و معامله را در لحظه اجرا میکند. کارمزد تیکر همواره بالاتر از میکر است.
مقایسه تطبیقی صرافیهای فعال برای کاربران ایرانی:
نام صرافی | رتبه و اعتبار جهانی | کارمزد میکر (Maker) | کارمزد تیکر (Taker) | ارزیابی تخصصی و ویژگیهای کلیدی |
ایکسدی (XD) | نامناسب | ۰.۰۴٪ | ۰.۰۶٪ | کارمزد غیراقتصادی و عدم توجیه ریاضی برای اجرای استراتژیهای پرحجم. |
البنک (LBank) | اعتبار بالا | ۰.۰۲٪ | ۰.۰۶٪ | کارمزد میکر بسیار اقتصادی (نصف نرخ XD)، پشتیبانی قوی به زبان فارسی، پیشگام در لیست کردن میمکوینهای با پتانسیل رشد بالا (مانند ثبت بازدهیهای بالای ۲۰۰٪ در نمادهایی چون Uranus). |
ویکس (WEX) | نامناسب | ۰.۰۲٪ | ۰.۰۸٪ | کارمزد تیکر سنگین (۰.۰۸٪) که باعث مستهلک شدن سود حاصل از بونوس و ناکارآمدی استراتژیهای هجینگ میشود. |
بیت یونیکس (Bitunix) | رتبه حدود ۳۳ | ۰.۰۲٪ | ۰.۰۶٪ | رقیب اصلی البنک، رابط کاربری فوقالعاده لوکس، دارای کارتهای اشتراکگذاری سود (PnL Cards) جذاب با المانهای گرافیکی (مانند Frankin، Patrick، Doge)، کارمزد کاملاً رقابتی و پشتیبانی قوی. |
هشدار تخصصی مدیریت ریسک و عدم شفافیت:
برخی پلتفرمها نظیر تاپبیت (Topbit) و توبیت (Toobit) علیرغم ارائه خدمات، در حجمهای معاملاتی بالا رفتارهای غیراستاندارد در تغییر کارمزدها نشان داده و کارمزد واقعی اجرایی را افزایش میدهند.
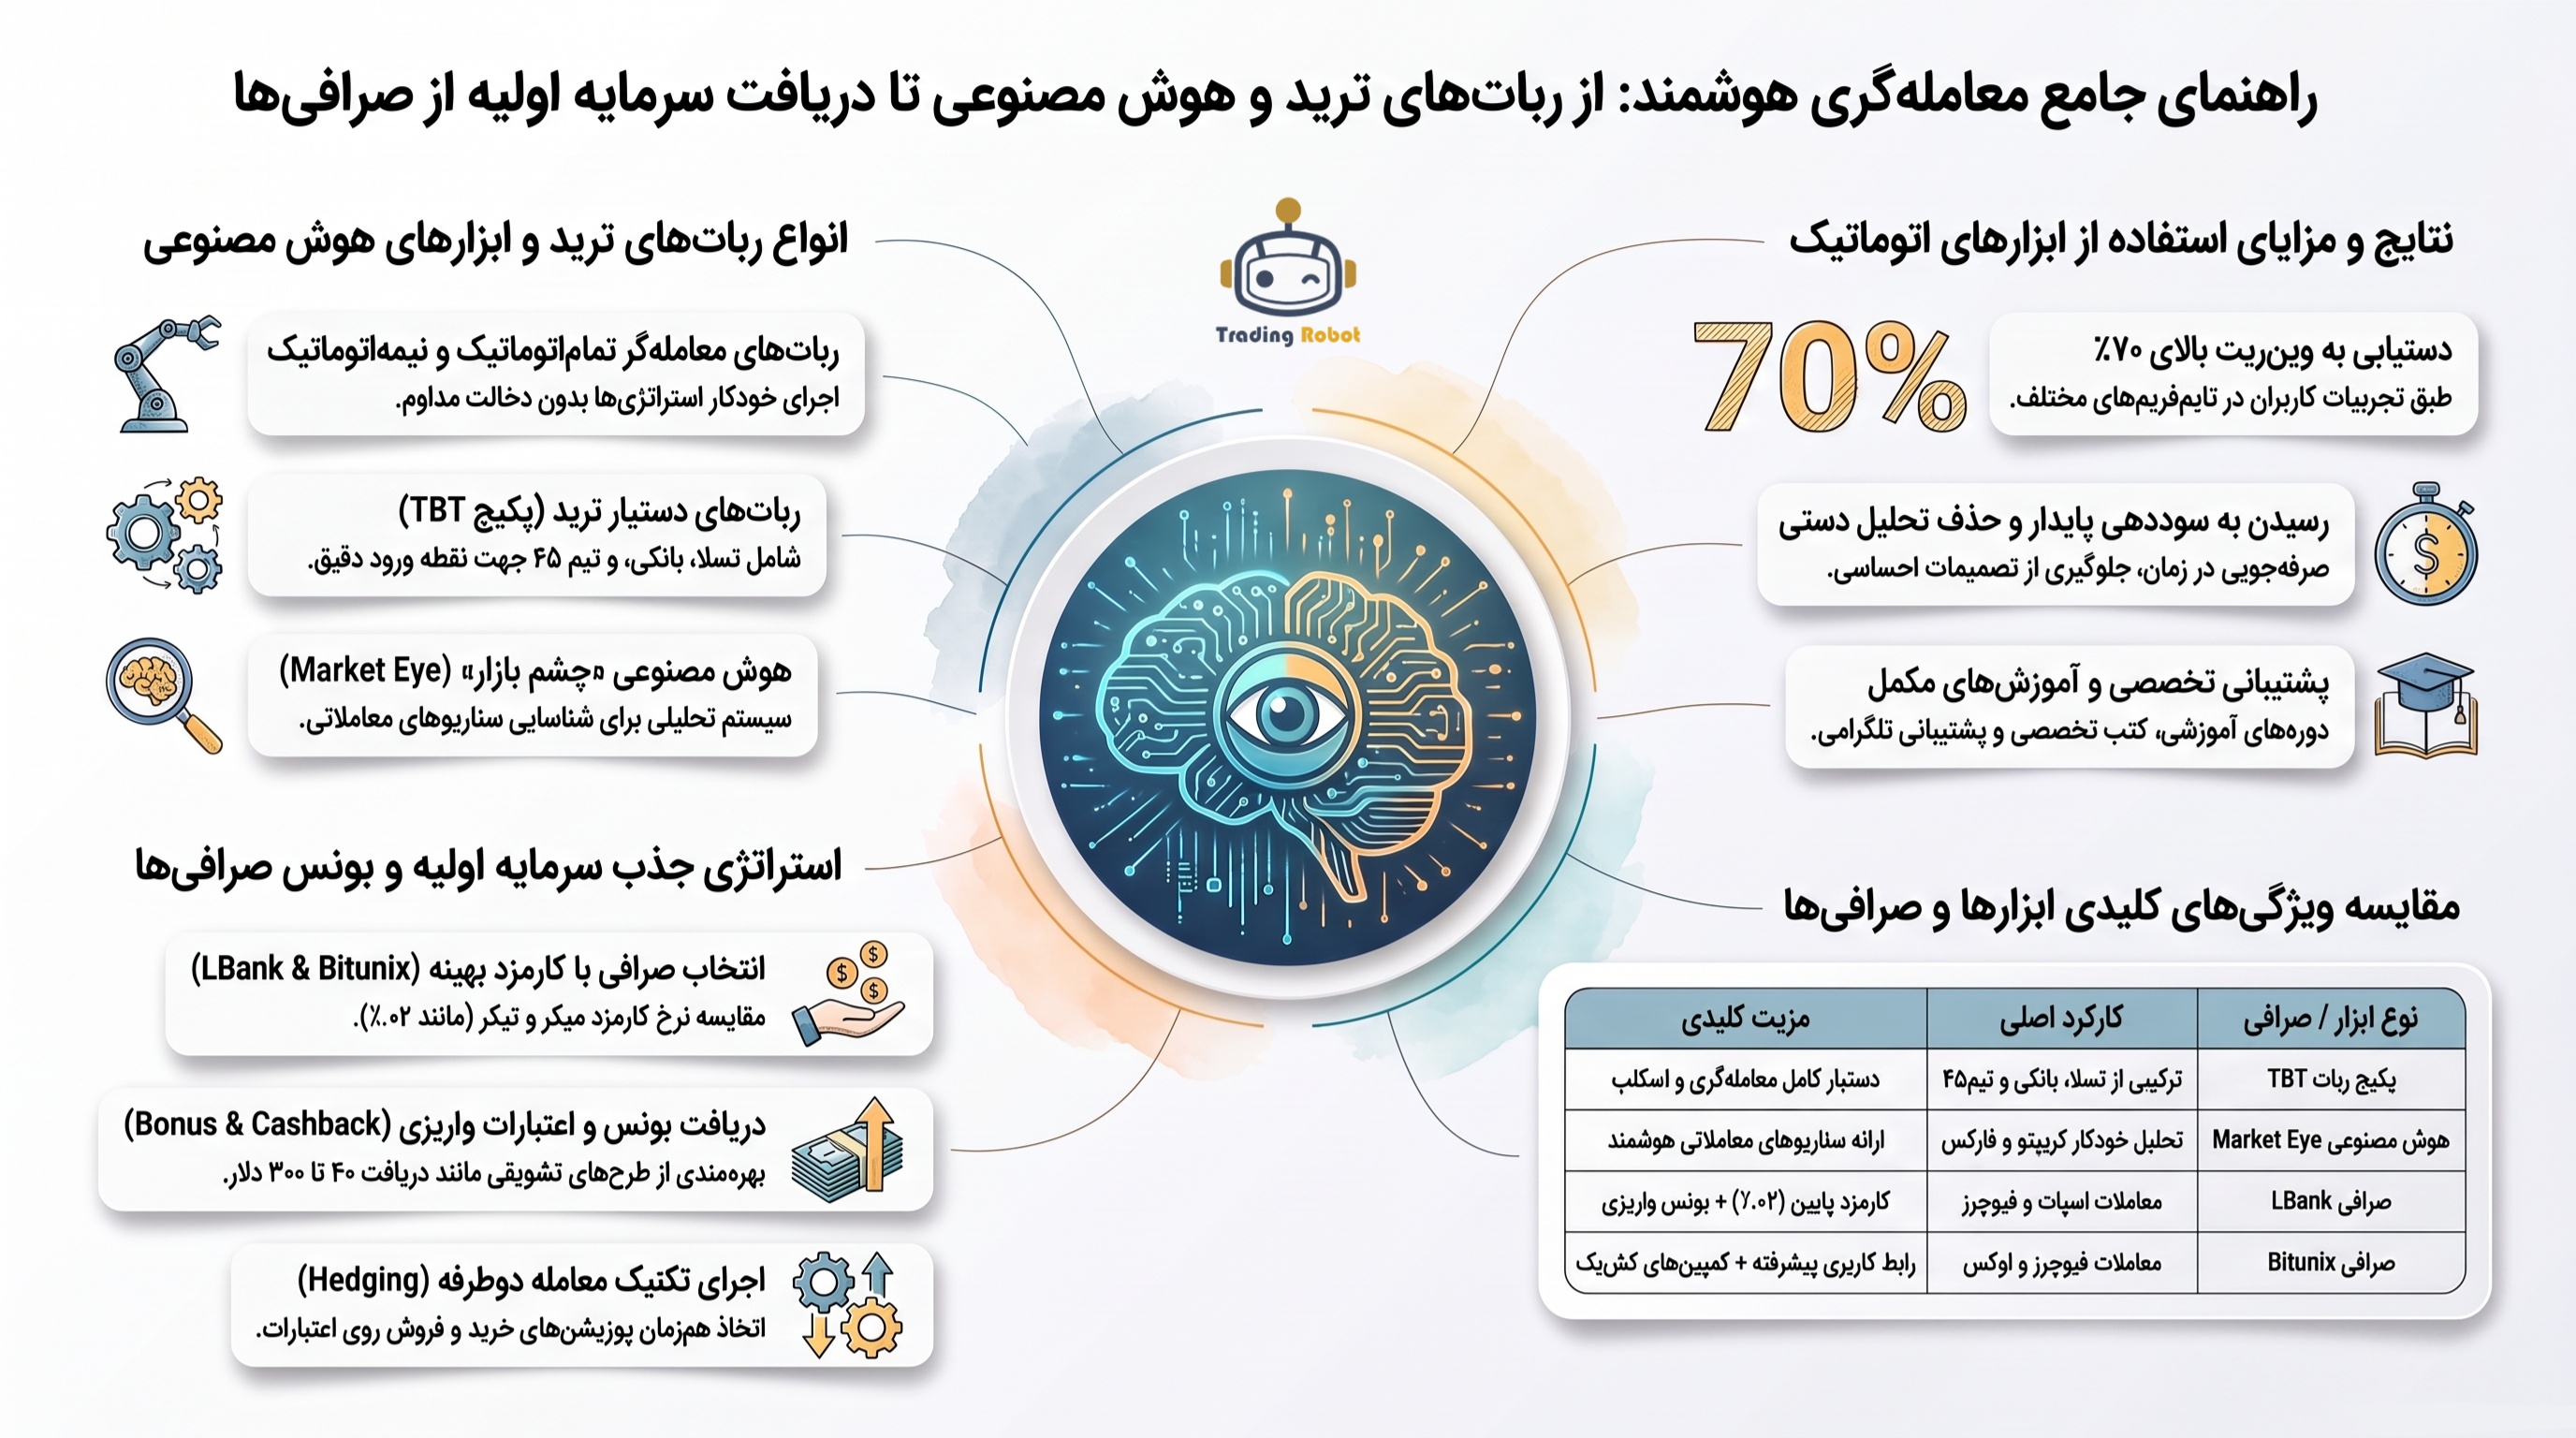
استراتژی معاملهگری دلتا-خنثی (Delta-Neutral) برای استخراج سود از بونوسها
استراتژی معاملهگری دلتا-خنثی یک مدل تخصصی آربیتراژ آماری بر پایه مدیریت همزمان ریسک سیستماتیک است که حساسیت کل سبد معاملاتی را نسبت به جهت حرکت قیمت به صفر میرساند. در این الگوریتم، تغییرات ارزش موقعیت خرید (Long) دقیقاً توسط موقعیت فروش (Short) خنثی میشود:
Δ_total = Δ_Long + Δ_Short = 0
با اعمال این مدل بر روی کمپینهای اعتباری، سود خالص ناخالص بهدستآمده بر اساس فرمول زیر محاسبه میگردد:
Net Profit = Profit_Winning Account − (Loss_Losing Account − Bonus Coverage) − Total Fees
از آنجا که مقدار Loss_Losing Account توسط اعتبار بونوس صرافی پوشش داده میشود، ریسک اصلی روی اصل سرمایه صفر خواهد بود.
۱. پارامترهای عملیاتی کمپینها و جذب اعتبارات
صرافیهای معتبر در بازههای زمانی خاص طرحهای اعتباری جذابی ارائه میدهند:
صرافی بیت یونیکس: برگزاری کمپینهای ویژه (نظیر بازه ۷ تا ۲۱ شهریور / اواخر آگوست تا اواسط سپتامبر) با اعطای کشبک ۴۰ تا ۵۰ دلاری روی واریزیها و تخصیص بونوسهای پلکانی تا سقف ۳۰۰ دلار به ازای واریز ۱۰۰ دلار.
صرافی البنک: اعطای اعتبارات معاملاتی ۲۰ تا ۵۰ دلاری روی واریزیهای پایه و همچنین طرحهای بونوس جامع تا سقف ۶۰۰۰ دلار بر اساس حجم معاملات.
۲. مدلهای اجرای پوزیشن همزمان (Position Management)
این استراتژی به دو روش اجرایی قابل پیادهسازی است:
روش اول: اجرای بینصرافی (Cross-Exchange Arbitrage)
ورود همزمان به دو پوزیشن معکوس در صرافی البنک و صرافی بیت یونیکس روی یک نماد معاملاتی نقدشونده مانند بیتکوین (BTC)، اتریوم (ETH)، ریپل (XRP) یا انس جهانی طلا (XAUUSD).
[ قیمت لیمیت یکسان / حجم یکسان ]
┐──────────────────────────┴──────────────────────────┌
▼ ▼
[حساب صرافی البنک] [حساب صرافی بیت یونیکس]
پوزیشن خرید (Long) $300 پوزیشن فروش (Short) $300
اهرم مشخص (مثلاً 20x) اهرم مشخص (مثلاً 20x)
روش دوم: اجرای تکصرافی با حسابهای دوگانه (Dual-Account Single Exchange)
افتتاح دو حساب مجزا در یک صرافی استاندارد (مانند صرافی بیت یونیکس) با دو هویت جداگانه. معاملهگر در حساب اول پوزیشن Long و در حساب دوم پوزیشن Short با حجم، اهرم و قیمت لیمیت کاملاً یکسان روی یک نماد ثبت میکند.
۳. ریزساختار بازار، اصطکاک اجرای معامله و تسویه سود
در هنگام اجرای عملیاتی این استراتژی، سه متغیر اصطکاک بازار باید مدیریت شوند:
ریسک لغزش قیمت (Slippage): برای جلوگیری از عدم تقارن در قیمت ورود، سفارشها حتماً باید بهصورت Buy Limit و Sell Limit ثبت شوند و از سفارشهای Market پرهیز گردد.
نرخ تامین سرمایه (Funding Rate): در صورت اجرای استراتژی روی دو صرافی مختلف، تفاوت نرخ فاندینگ ریت در قراردادهای دائمی (Perpetual) سنجیده شود تا هزینه نگهداری پوزیشن، سود بونوس را مستهلک نکند.
مکانیسم بهرهبرداری از سایهها (Wick Exploitation): نوسانات بازار و ایجاد سایهها (Wicks) باعث خروج قیمت از دامنه تعادلی میشود. نوسان شدید باعث میشود پوزیشن یکی از حسابها وارد سود شده و حساب دیگر به حد زیان یا سوخت کامل بونوس اعتباری برسد. با خروج حساب زیانده از معامله توسط اعتبار بونوس، معاملهگر پوزیشن برنده را در تارگت سود تثبیت کرده و سود خالص را تسویه و به ولت شخصی منتقل مینماید.
۴. الزام مدیریت سرمایه
این ساختار ریاضی کاملاً ریسک روی اصل سرمایه اولیه معاملهگر را به صفر میرساند و فرآیند نقد کردن اعتبارات رایگان صرافیها را تسهیل میکند. پیادهسازی چنین مدلهایی نیازمند درک دقیق اصول مدیریت ریسک در فارکس و کریپتو است.
ارتقای سطح معاملهگری با ابزارهای هوشمند
کسب درآمد مستمر از بازارهای مالی علاوه بر استراتژیهای آربیتراژ بونوس، نیازمند شناسایی دقیق ساختار چارت و سطوح کلیدی عرضه و تقاضا است. معاملهگرانی که به دنبال دریافت سناریوهای لحظهای بازار هستند، میتوانند از امکانات کانال سیگنال رایگان استفاده نمایند تا نقاط ورود دقیق را بدون اتلاف وقت شناسایی کنند.
اجرای دستی استراتژیها همواره با خطای انسانی، تاخیر در سفارشگذاری و مداخلات روانی همراه است. پلتفرم هوشمند تریدینگ ربات با طراحی الگوریتمهای پیشرفته اتوماتیک، این چالش را به کلی برطرف ساخته است. ابزارهای شاخص این مجموعه شامل موارد زیر است:
ربات استراتژی بانک: الگوریتم تخصصی شناسایی ردپای پول هوشمند و ورود در کنار موسسات مالی.
دستیار ترید ۴۵: سیستم هوشمند مدیریت پوزیشن و بهینهسازی نقاط ورود و خروج.
هوش مصنوعی چشم بازار (Market Eye): تحلیلگر الگوریتمیک ساختار بازار کریپتو و فارکس.
بهرهگیری از یک ربات ترید استاندارد به معاملهگر اجازه میدهد تا فرآیند هجینگ و مدیریت پوزیشنها را بدون دخالت هیجانات انسانی و با حداکثر سرعت اجرا نماید.
جمعبندی و چشمانداز معاملهگری اتوماتیک
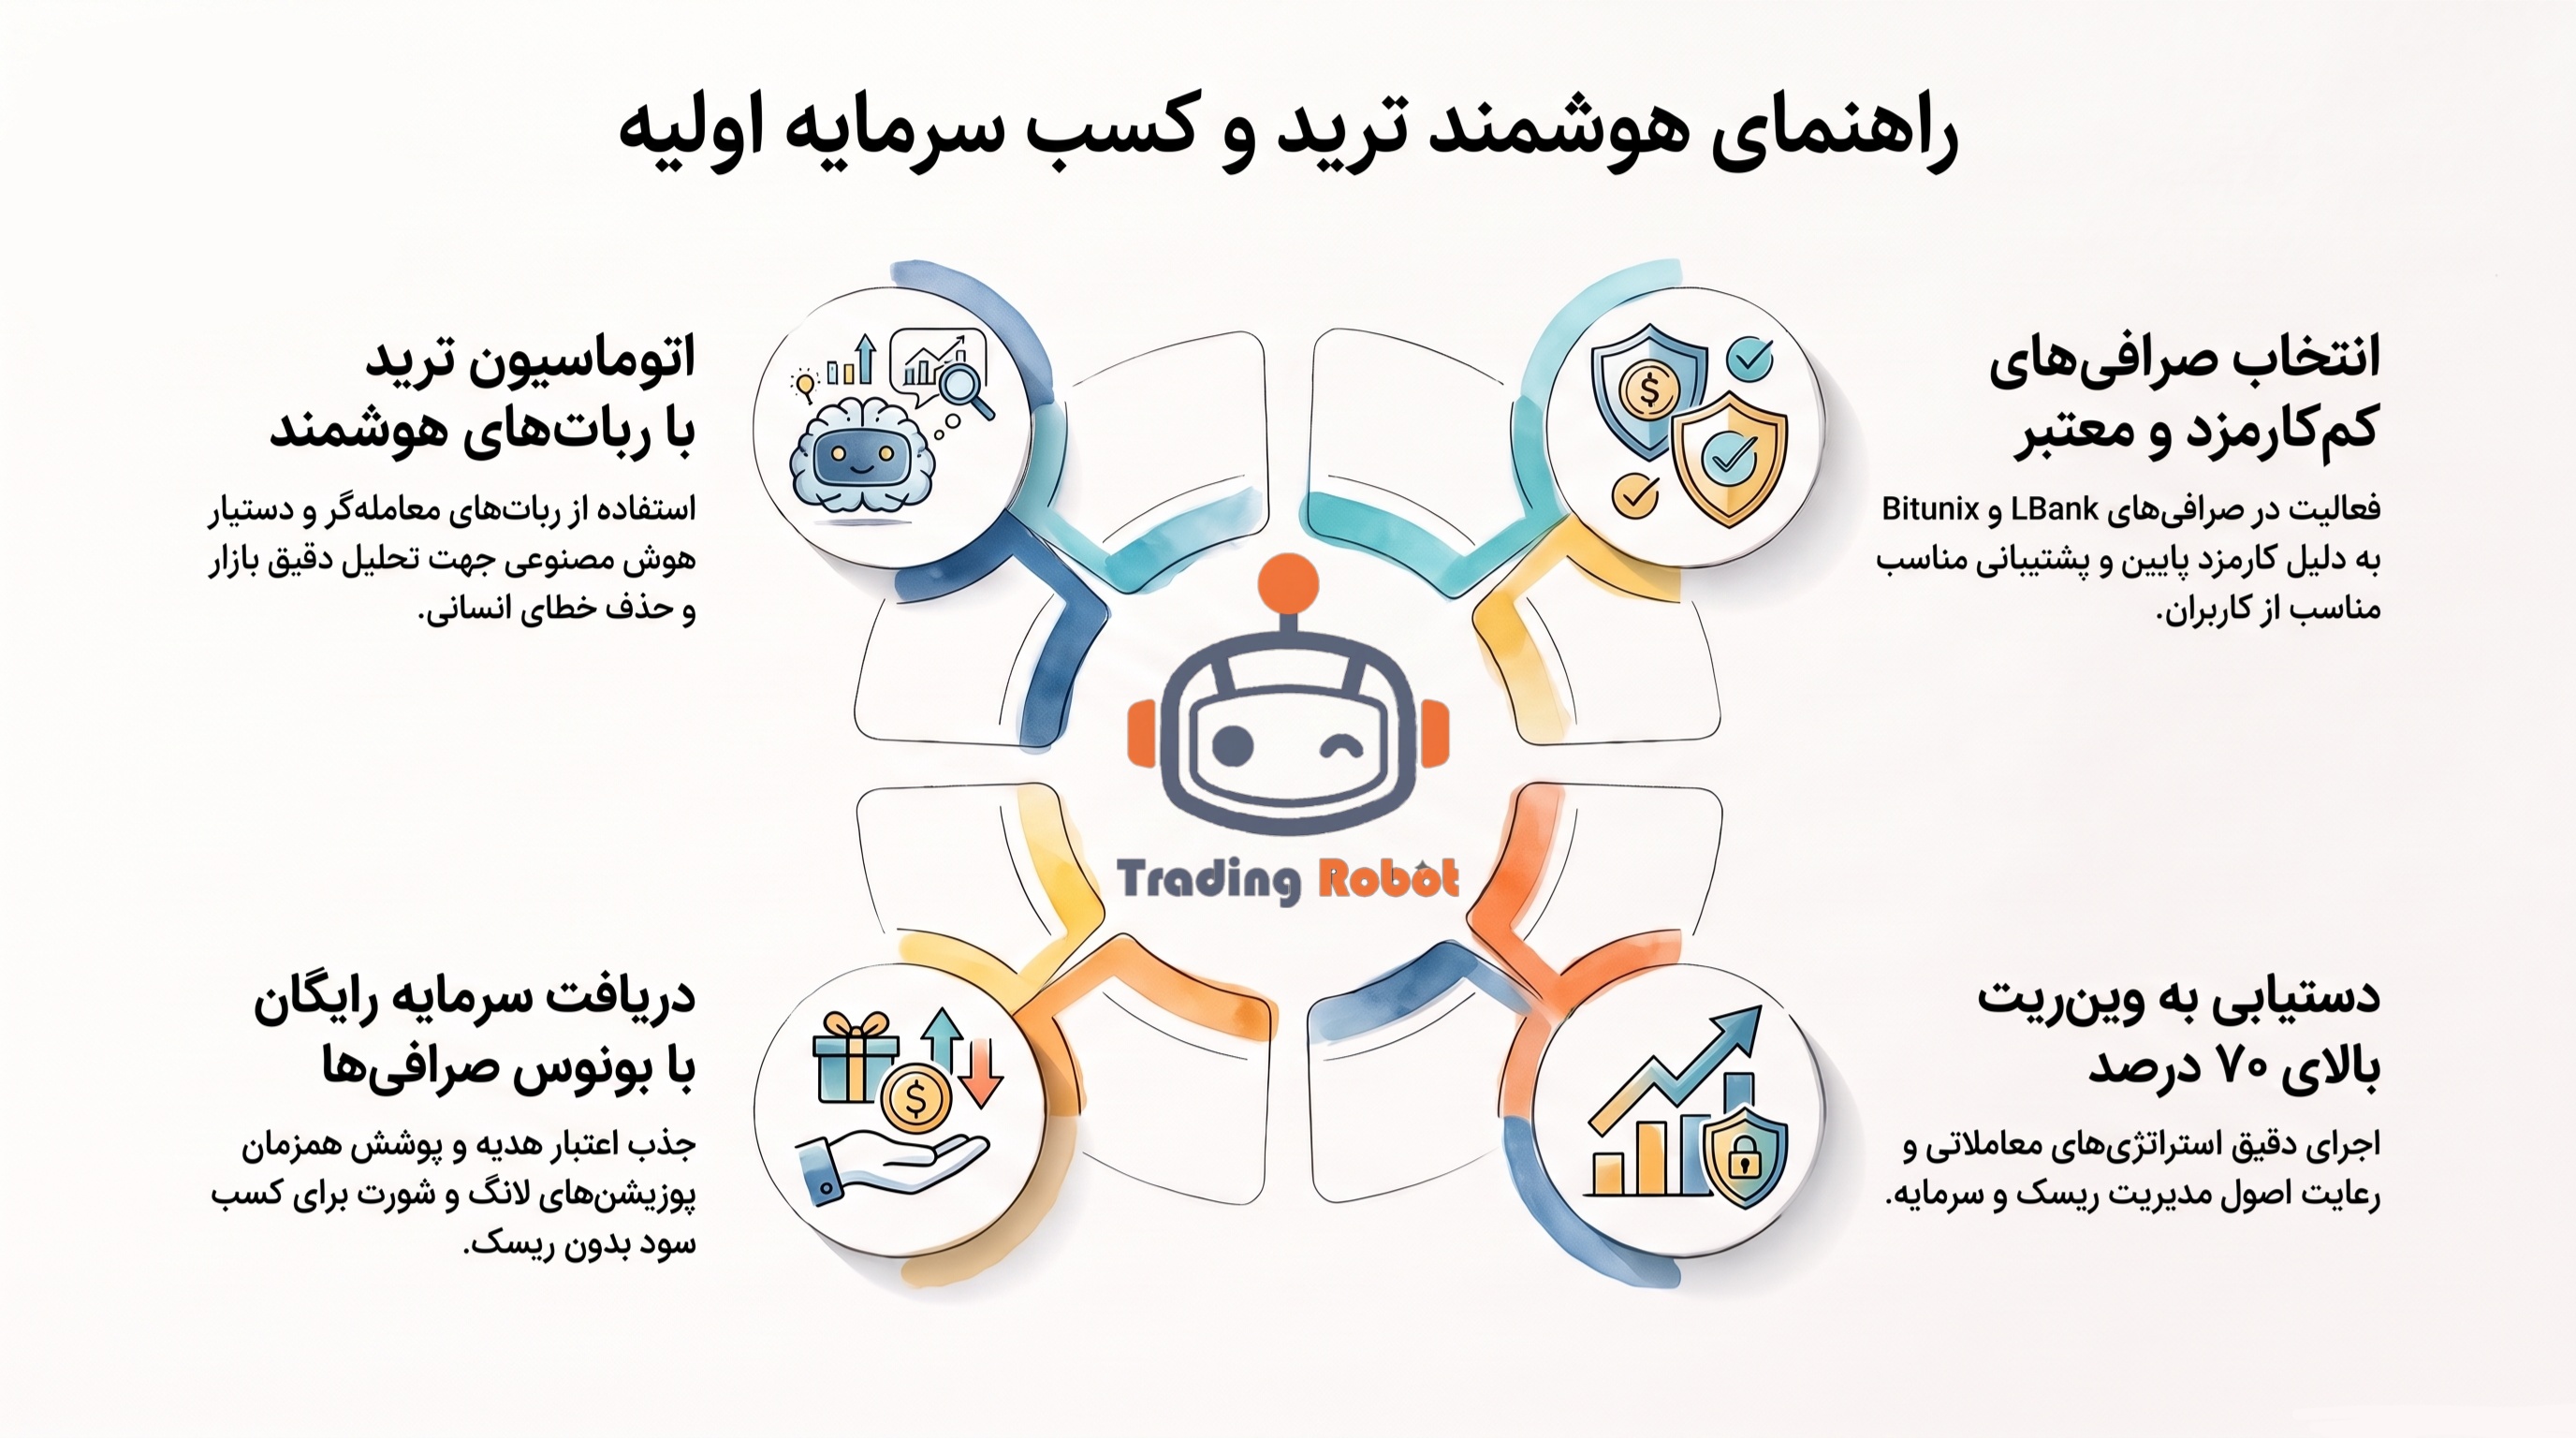
ترکیب مدیریت سرمایه دقیق، شناخت ریزساختار کارمزد صرافیها و اجرای استراتژیهای دلتا-خنثی، بستری ایمن برای کسب سرمایه اولیه ترید بدون به خطر افتادن سرمایه شخصی فراهم میسازد. ارزیابی دقیق کارمزدهای میکر و تیکر و انتخاب صرافیهای معتبری مانند البنک و بیت یونیکس، شانس موفقیت در اجرای این مدلها را به حداکثر میرساند. با این حال، آینده معاملهگری متعلق به سیستمهای الگوریتمیک و هوش مصنوعی است که دقت اجرای استراتژیها را به سطح حرفهای میرسانند.
آیا وقت آن نرسیده است که معاملهگری سنتی و پرریسک را کنار گذاشته و از استراتژیهای اتوماتیک و الگوریتمیک استفاده کنید؟
سلب مسئولیت
بازارهای مالی پرنوسان و دارای ریسک ذاتی هستند. تحلیلها و استراتژیهای تکنیکال ارائه شده در این مقاله صرفاً جنبه آموزشی دارند و به هیچ وجه سیگنال خرید یا فروش (Buy/Sell) محسوب نمیشوند. اجرای هرگونه معامله نیازمند پایبندی شدید به اصول مدیریت سرمایه است.