مدیریت سرمایه و سود ۳۰۰دلاری با ۱۶ معامله و ۷ استاپ
مدیریت سرمایه و سود ۳۰۰دلاری با ۱۶ معامله و ۷ استاپ
دوشنبه، ۴ آبان ۱۴۰۵
مقدمهای بر پارادوکس وینریت و سودآوری در معاملهگری
یکی از بزرگترین خطاهای شناختی در میان معاملهگران تازهکار بازارهای مالی، تمرکز افراطی بر نرخ برد یا همان وینریت (Win Rate) به جای تسلط بر «مدیریت ریسک به ریوارد» (Risk-to-Reward Ratio) و کنترل حجم پوزیشن است. بسیاری از فعالان بازار بر این باور اشتباه هستند که سودآوری مستمر مستلزم ثبت موفقیت در بیش از ۷۰ یا ۸۰ درصد معاملات است؛ در حالی که ساختار احتمالات ریاضی در بازارهای بینالمللی الگوی کاملاً متفاوتی را ارائه میدهد.
در این بررسی تخصصی به تحلیل مدل ریاضی و رفتارشناختی پرداخته میشود که نشان میدهد چگونه در یک دوره آماری مشخص، تجربه ۷ استاپلاس در مجموع ۱۶ معامله (نرخ برد ۵۶ درصد)، نه تنها منجر به زوال حساب نمیشود، بلکه در نهایت سود خالص ۳۰۰ دلاری را بر جای میگذارد. تثبیت دیدگاه حرفهای در تحلیل تکنیکال نیازمند درک این واقعیت است که زیانهای کنترلشده، هزینه جاری کسبوکار معاملهگری و بخش جداییناپذیر از فرمول ریاضی سودآوری هستند.
تحلیل ریاضی معاملهگری: چرایی سوددهی در ۷ استاپ از ۱۶ معامله
موفقیت پایدار بر چارتهای تحلیل تکنیکال بر پایه امید ریاضی مثبت (Positive Mathematical Expectancy) استوار است. برتری سیستم معاملاتی (Trading Edge) نه با تعداد بردهای متوالی، بلکه با حاصلضرب نرخ برد در نسبت میانگین سود به میانگین زیان تعیین میگردد.
برای درک ملموس ساختار سود خالص ۳۰۰ دلاری حاصل از ۱۶ معامله و ۷ استاپ، مدل محاسباتی زیر را بر روی یک حساب معاملاتی با مدیریت ریسک ثابت ۱ درصد فرض میکنیم:
کل معاملات: ۱۶ معامله
تعداد معاملات زیانده (استاپلاس): ۷ معامله
تعداد معاملات سودده (تارگت): ۹ معامله
میزان ریسک ثابت در هر معامله: ۱۰۰ دلار (۱ درصد از حساب ۱۰,۰۰۰ دلاری)
مجموع زیان حاصل از ۷ استاپلاس: 7-100=-700 دلار
حال برای جبران این ۷۰۰ دلار زیان و دستیابی به سود خالص ۳۰۰ دلاری، مجموع بازدهی ۹ معامله سودده باید به ۱,۰۰۰ دلار برسد (1000 - 700 = +300). این امر با تنظیم نسبت ریسک به ریوارد حداقل ۱ به ۱.۱۱ یا میانگین سود ۱۱۱.۱ دلار در هر معامله برنده محقق میشود.
متغیر معاملاتی | مقدار / فرمول ریاضی | نتیجه عددی (دلار) |
مجموع معاملات زیانده | 7-100 | 700- دلار |
مجموع معاملات سودده | 9+111.1 | 1,000+ دلار |
برآیند خالص حساب | 1000 - 700 | 300+ دلار (سود خالص) |
این محاسبات نشان میدهد که کنترل حجم ورود و متعهد ماندن به حد زیان باعث میشود اثر منفی ۷ استاپلاس در مقابل سودهای منطقی کاملاً خنثی شده و کارنامه معاملاتی به سود خالص ۳۰۰ دلاری دست یابد.
«برتری معاملهگر در بازار نه با تعداد بردهای متوالی، بلکه با کنترل دقیق حجم ورود و حفظ تناسب ریاضی نسبت ریسک به ریوارد در یک نمونه آماری مشخص تعیین میشود.»
استراتژی اردرگذاری و رفتارشناسی قیمت در نماد انس طلا (XAUUSD)
نماد انس جهانی طلا (XAUUSD) به دلیل نقدینگی بالا و حضور سنگین الگوریتمهای مؤسساتی، رفتاری کاملاً متفاوت از جفتارزهای کلاسیک دارد. ورود با قیمت جاری بازار (Market Order) در انس طلا معمولاً معاملهگران را درگیر اسپرد، اسلیپیج و افتهای شدید حساب (Drawdown) میکند.
برای ارتقای نقطه ورود و کاهش ریسک، استفاده از سفارشهای فعالنشده (Pending Orders) الزامی است:
سفارش Buy Limit: درج سفارش خرید در نواحی تقاضای پایینتر از قیمت جاری جهت شکار اصلاحهای قیمتی.
سفارش Sell Limit: درج سفارش فروش در نواحی عرضهی بالاتر از قیمت جاری جهت ورود در اوجهای قیمتی موقت.
از منظر روانشناسی بازار، تشکیل سایههای بلند (Wick) در نواحی حمایت و مقاومت انس طلا نشاندهنده پدیده «شکار نقدینگی» (Liquidity Grab) توسط بانکها است. قیمت با ایجاد شدوهای عمیق، حد زیان معاملهگران خرد را فعال کرده و سپس در مسیر اصلی حرکت میکند.
جهت محاسبه گامهای حرکتی مارکت (Market Steps) در انس طلا، فرایند زیر اجرا میشود:
ارزیابی نوسانپذیری (ATR): سنجش شاخص میانگین دامنه واقعی (ATR) در تایمفریم روزانه و ۴ ساعته جهت تعیین گام حرکتی نرمال انس طلا (مثلاً نوسان ۱۵۰ تا ۲۵۰ پیپ در روز).
شناسایی نواحی نقدینگی: تعیین دقیق سطوح عرضه و تقاضا که شدوهای متعدد در آنها ثبت شده است.
محاسبه فاصله پیپ اردرگذاری: تنظیم سفارش Buy Limit یا Sell Limit با فاصله ۵ تا ۱۰ پیپ فراتر از گام اصلاحی برای اطمینان از خروج از منطقه خطر شکار نقدینگی.
جانمایی حد زیان (Stop Loss): قرار دادن حد زیان حداقل ۱۵ تا ۲۰ پیپ پشت عمیقترین شدوی ثبتشده در ناحیه حمایتی یا مقاومتی.
مدلهای مدیریت پوزیشن: مارتینگل در برابر آنتیمارتینگل
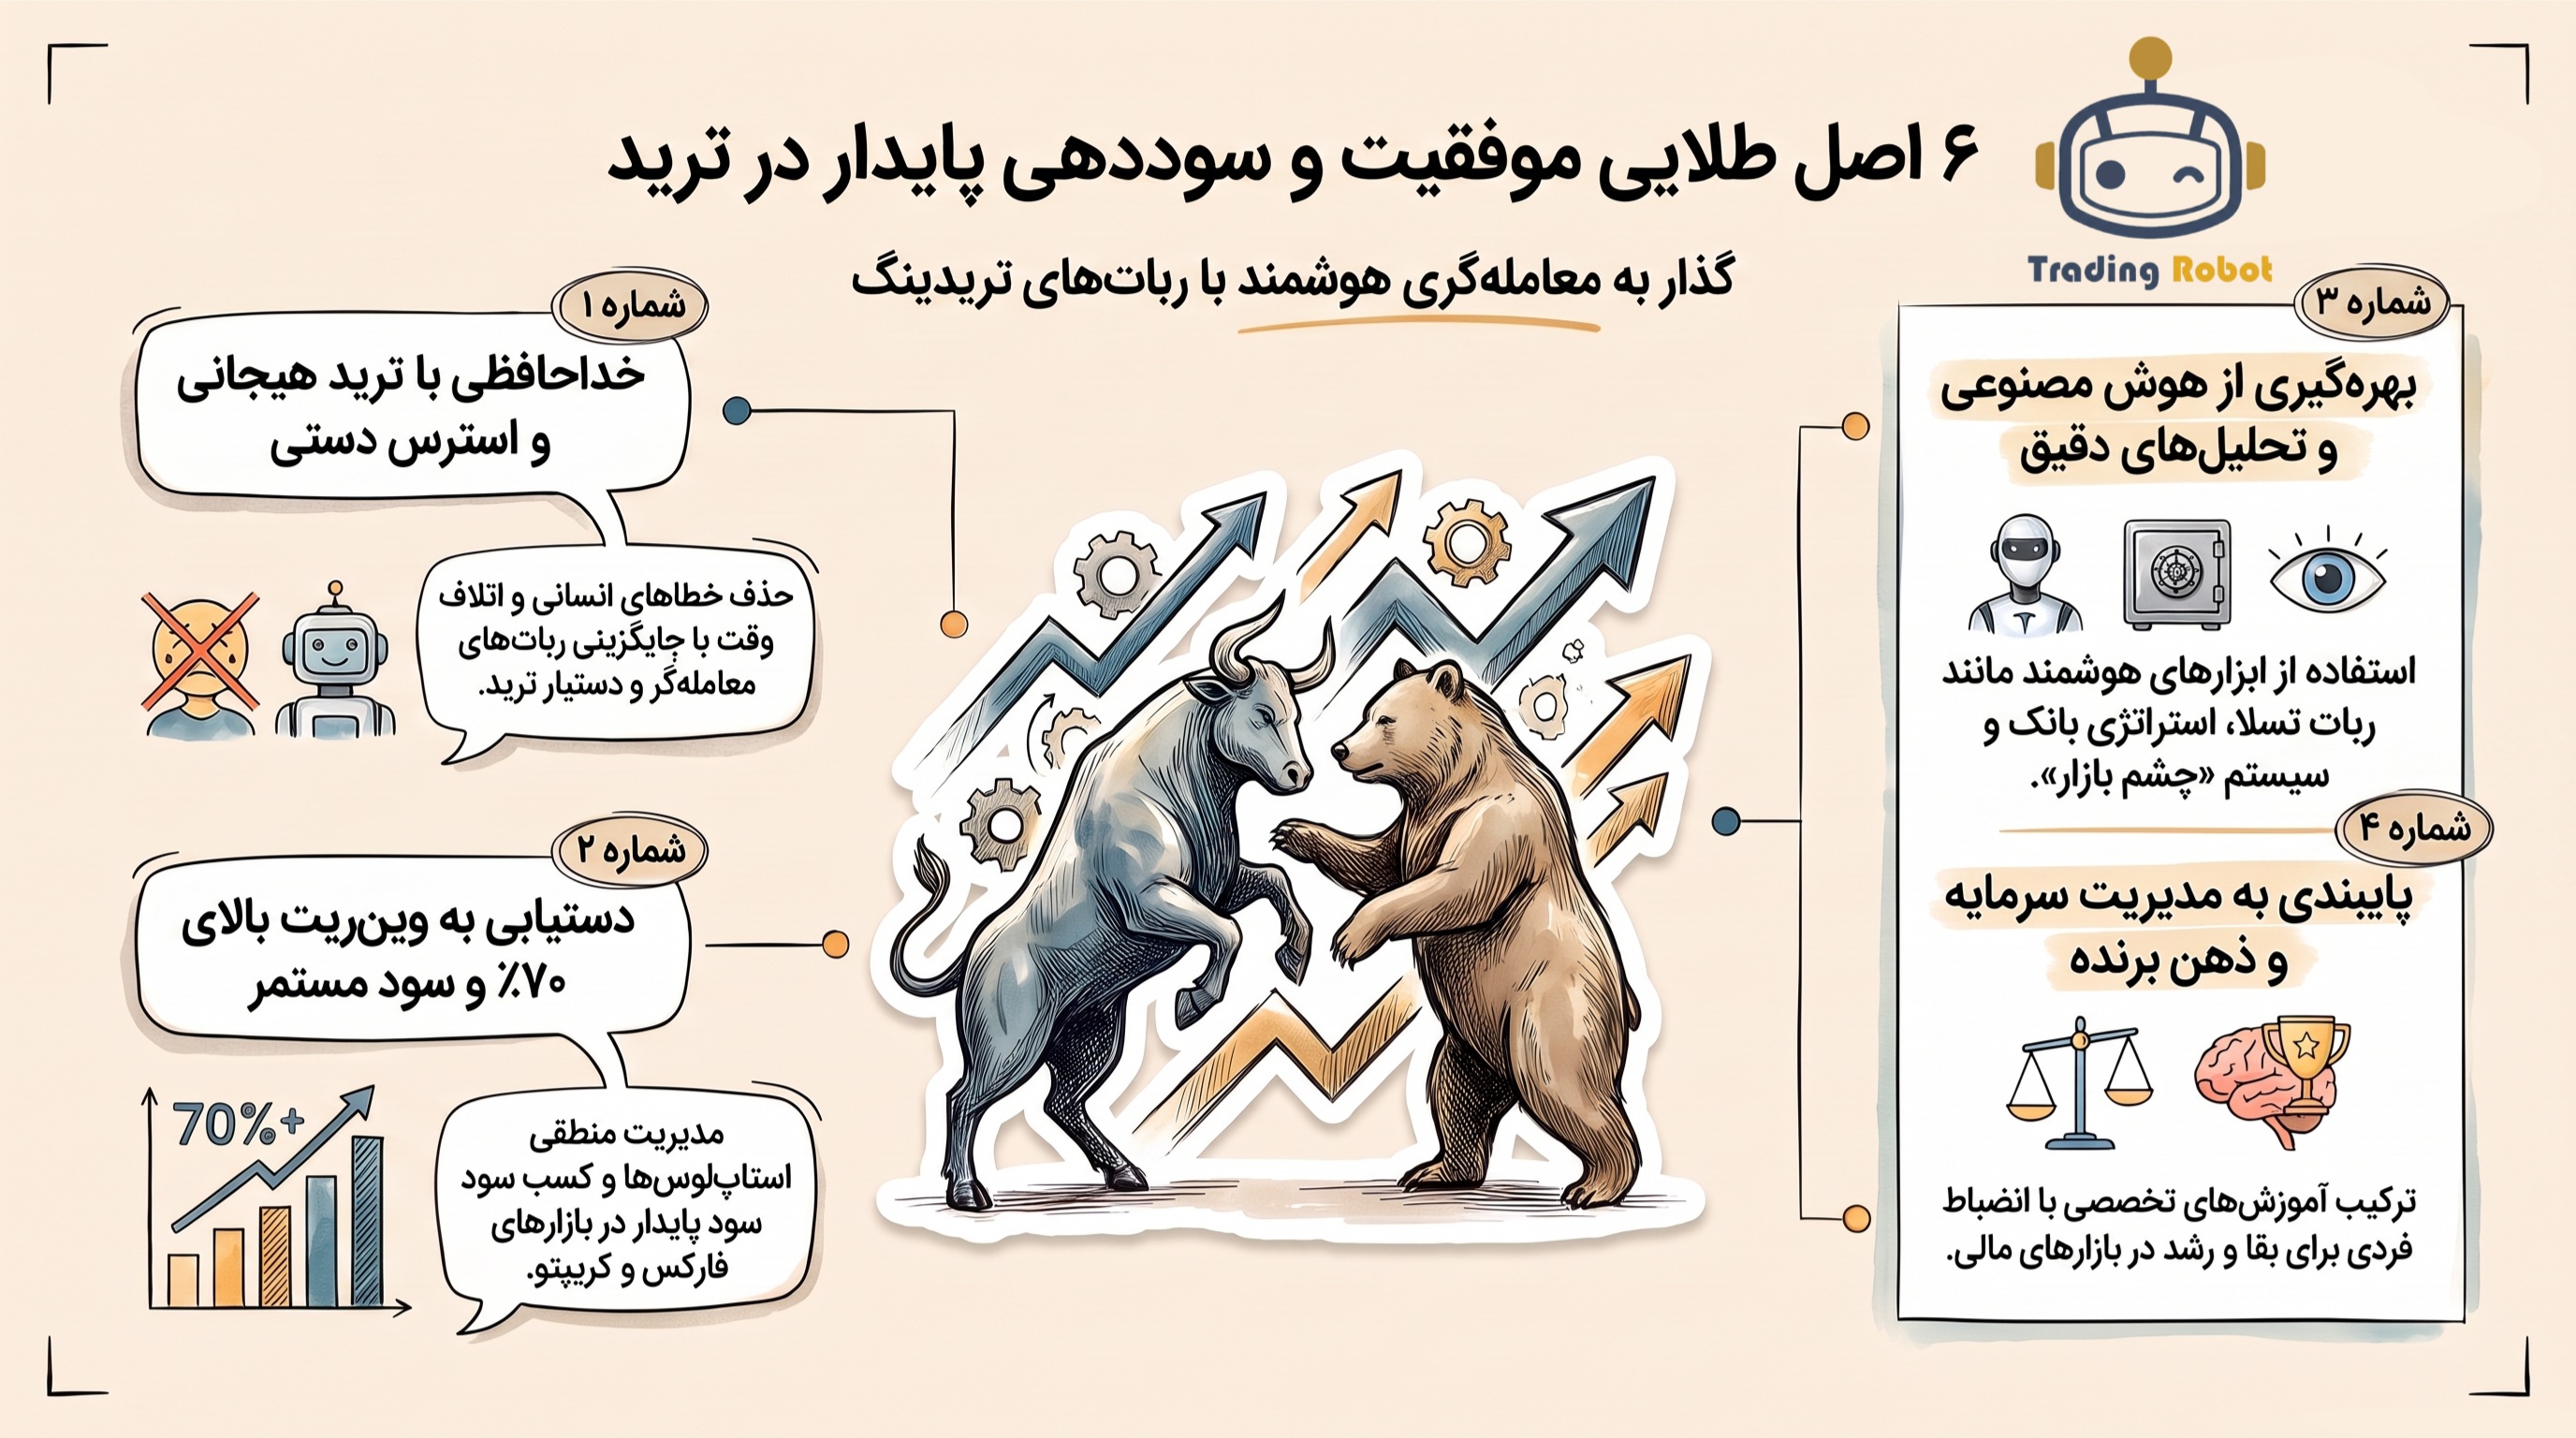
طریقه مواجهه معاملهگر با معاملات زیانده، مرز میان بقا و نابودی حساب معاملاتی است. دو استراتژی اصلی مدیریت حجم عبارتند از:
استراتژی مارتینگل (Martingale)
در سیستم مارتینگل، پس از هر معامله زیانده، حجم معامله بعدی به صورت ضریبی (معمولاً ۲ برابر) افزایش مییابد تا با یک معامله موفق، تمامی زیانهای قبلی جبران شود. الگوریتم مارتینگل اگرچه در کوتاهمدت ممکن است جذاب به نظر برسد، اما تجربه ۷ استاپلاس در ۱۶ معامله در این روش، حجم پوزیشن را به شدت تصاعدی کرده و قطعا منجر به کال مارجین (Margin Call) و نابودی کامل حساب میشود.
استراتژی آنتیمارتینگل (Anti-Martingale)
در روش آنتیمارتینگل، حجم معامله پس از ثبت زیان ثابت مانده یا کاهش مییابد و تنها در هنگام تثبیت سودآوری به صورت کنترلشده افزایش پیدا میکند. این مدل هوشمندانه مانع از افت شدید بالانس شده و اجازه میدهد حساب پس از تحکیم ۷ استاپلاس، قدرت بازیابی خود را حفظ کند و در پایان ۱۶ معامله به ۳۰۰ دلار سود خالص برسد.
استفاده از ابزارهای پیشرفته مدیریت پوزیشن مانند دستیار ترید ۴۵، ربات دستیار ترید تسلا و ربات استراتژی بانک به معاملهگر امکان میدهد تا محاسبه حجم ورود، مدیریت ریسک آنتیمارتینگل و حد زیان را بهصورت خودکار و بدون دخالت هیجانات روانی اجرا نماید.
چکلیست عملیاتی مدیریت ریسک
۱. محدود کردن ریسک هر معامله به حداکثر ۱ تا ۲ درصد از کل بالانس حساب.
۲. تعیین و تثبیت حد زیان و حد سود پیش از ارسال سفارش به بروکر.
۳. توقف کامل معاملات در صورت تجربه ۳ استاپلاس متوالی در یک روز کاری.
۴. الزام به رعایت نسبت ریسک به ریوارد حداقل ۱ به ۱.۵ در تمامی پوزیشنهای انس طلا.
بررسی تجربه عملی و تحلیل چارت
در بررسیهای مستمری که در گروه حلقه اول فارکس روی چارتها داشتهایم، مشخص شده است که پایبندی به یک سیستم مدیریت سرمایه استاندارد، نوسانات منفی مقطعی را کاملاً خنثی میسازد. ارزیابی تکمعاملهها فرآیندی نادرست است و تنها برآمد دورههای آماری با حداقل ۱۵ تا ۲۰ معامله میتواند مبنای سنجش برتری یک استراتژی باشد.
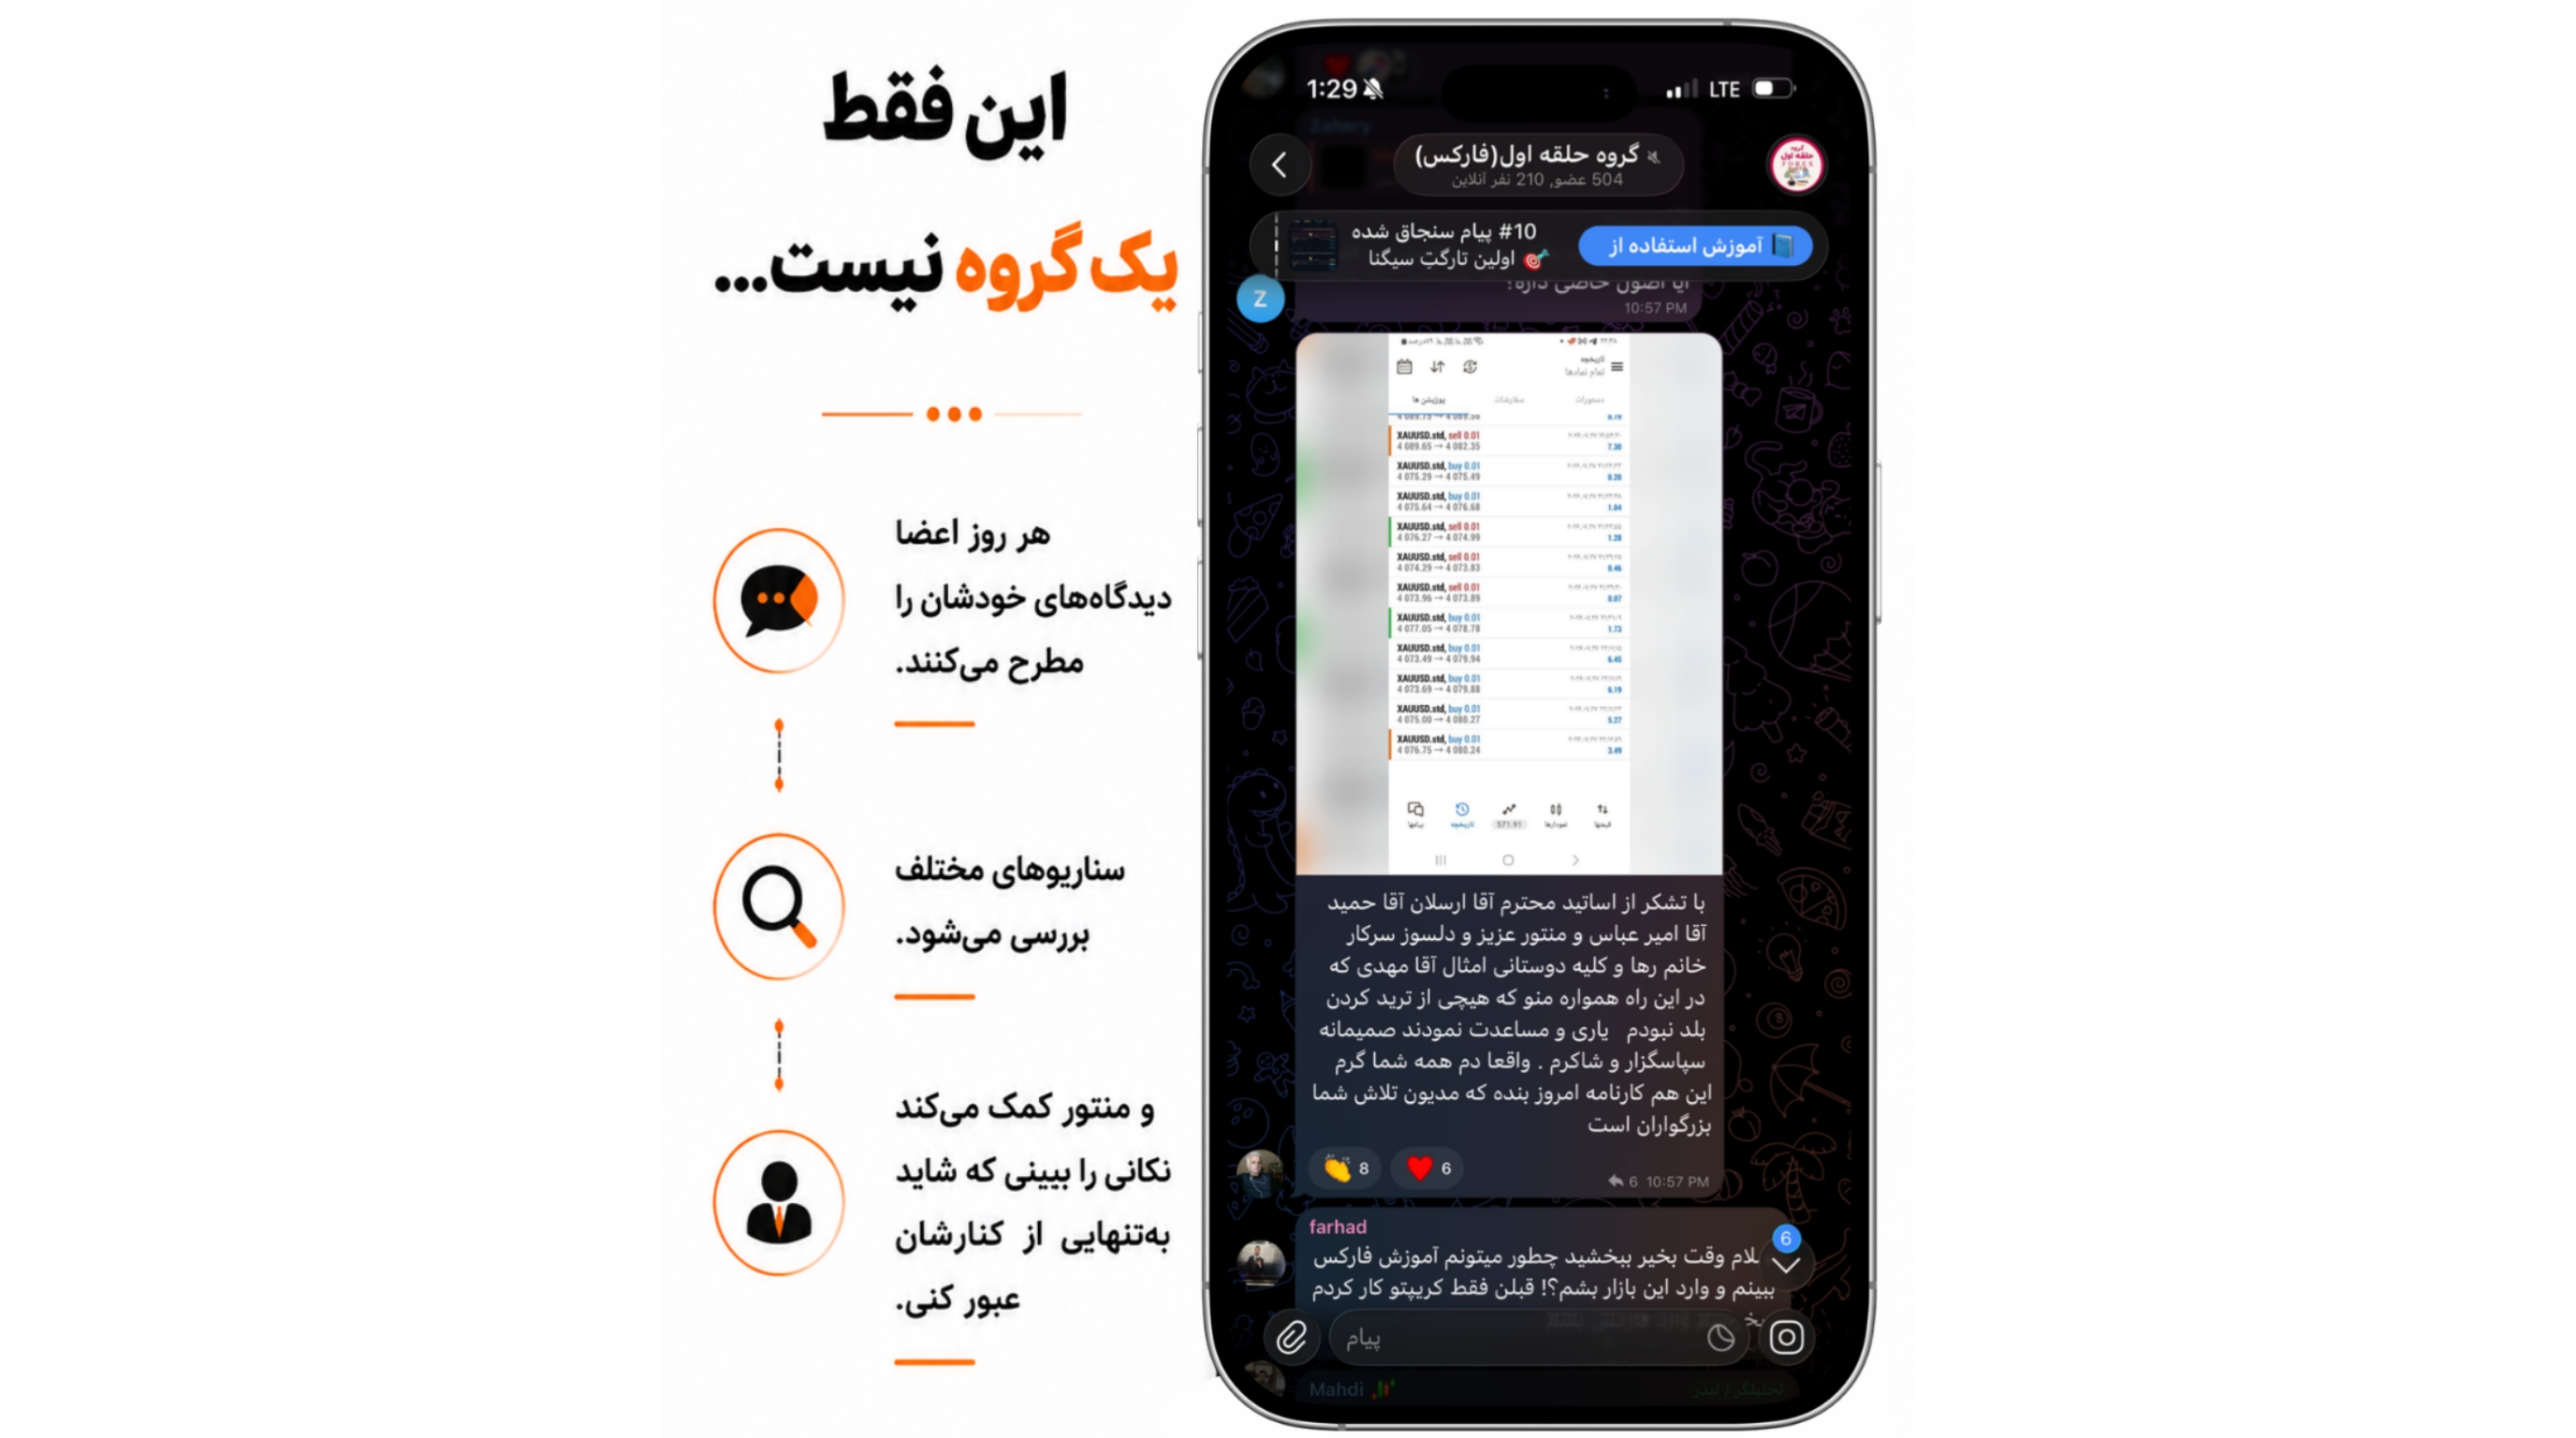
گروه حلقه اول (فارکس) فراتر از یک گروه معمولی، جامعهای تعاملی برای تبادل روزانه دیدگاههای اعضا، بررسی سناریوهای مختلف بازار و بهرهمندی از راهنماییهای مستقیم منتورها است. این تصویر بازخورد و رضایت اعضایی را نشان میدهد که با همراهی و آموزشهای تیم پشتیبانی، به سوددهی رسیدهاند و کارنامه معاملاتی واقعی خود را به اشتراک میگذارند.
بهرهگیری از ابزارهای هوشمند و کانالهای سیگنالدهی
اجرای بدون خطای اردرگذاری، محاسبه گامهای حرکتی و کنترل ریسک در بازارهای پرشتاب نیازمند انضباط فردی آهنین و ابزارهای کمکی الگوریتمیک است. جهت دسترسی به تحلیلهای آنی و دریافت نقاط ورود معتبر، معاملهگران میتوانند از خدمات کانال سیگنال رایگان فارکس استفاده نمایند. همچنین اتوماسیون فرآیندهای تحلیلی و مدیریت حجم پوزیشنها از طریق یک ربات ترید استاندارد، احتمال بروز خطای انسانی و تصمیمات هیجانی را به صفر میرساند.
نتیجهگیری
کسب ۳۰۰ دلار سود خالص پس از تجربه ۷ استاپلاس در ۱۶ معامله، گواهی روشن بر برتری مدیریت سرمایه و ریاضیات معاملهگری بر پیشبینی محض بازار است. معاملهگری حرفهای بازی احتمالات است و تسلط بر ابزارهای الگوریتمیک و دستیارهای هوشمند به معاملهگر اجازه میدهد با آرامش خاطر افتهای مقطعی حساب را مدیریت کند.
با در نظر گرفتن استراتژیهای مطرحشده در این مقاله و مدلهای عددی مدیریت ریسک، آیا سیستم معاملاتی و روانی شما ظرفیت عبور از استاپهای متوالی و تبدیل آن به برآیند مثبت در پایان دوره معاملاتی را دارد؟
سلب مسئولیت
بازارهای مالی پرنوسان و دارای ریسک ذاتی هستند. تحلیلها و استراتژیهای تکنیکال ارائه شده در این مقاله صرفاً جنبه آموزشی دارند و به هیچ وجه سیگنال خرید یا فروش (Buy/Sell) محسوب نمیشوند. اجرای هرگونه معامله نیازمند پایبندی شدید به اصول مدیریت سرمایه است.